Une trésorerie tendue ne se règle pas avec un simple relevé bancaire
Une entreprise peut afficher un chiffre d’affaires en hausse et pourtant manquer de liquidités à la fin du mois. Le décalage entre les encaissements clients, les paiements fournisseurs, les salaires et les charges crée alors une pression très concrète sur le dirigeant. Pour optimiser la trésorerie d’entreprise, il faut regarder le calendrier réel des flux, et non le seul résultat comptable.
La première étape consiste à préserver suffisamment de liquidités pour faire fonctionner l’activité, lisser les dépenses exceptionnelles et préparer les investissements sans fragiliser l’exploitation. Cette discipline financière concerne aussi les choix réalisés avec l’épargne disponible, notamment lorsque l’entreprise ou le dirigeant commence à étudier des placements immobiliers en France ou à l’étranger.
Une fois la trésorerie sécurisée, les arbitrages patrimoniaux deviennent plus lisibles, car le budget réellement mobilisable est connu. C’est dans cette logique qu’il peut être utile de consulter un guide sur dans quels pays investir en immobilier, notamment pour examiner les critères d’un projet immobilier à l’étranger en 2026. Le sujet n’est pas de confondre gestion quotidienne et investissement, mais de les inscrire dans le même calendrier financier, avec des montants et des objectifs clairement séparés.
Commencer par une prévision de trésorerie sur treize semaines
La prévision annuelle est utile pour piloter une activité, mais elle reste trop éloignée pour détecter une tension de paiement imminente. Sur le terrain, le format le plus opérationnel est une prévision glissante de treize semaines. Chaque semaine, le dirigeant reporte les encaissements attendus, les décaissements certains et les dépenses probables.
Le document peut rester simple. Une colonne correspond à une semaine, tandis que les lignes regroupent les règlements clients, les abonnements, les salaires, les cotisations, la TVA, les loyers, les remboursements d’emprunt et les achats importants. Le solde de départ, les entrées, les sorties et le solde de fin doivent être visibles sur une seule page.
Une PME qui dispose de 42 000 euros en banque mais doit payer 31 000 euros de salaires, 8 000 euros de cotisations et 12 000 euros de fournisseurs dans les dix jours n’a pas réellement 42 000 euros de trésorerie disponible. Sa marge de manœuvre immédiate est négative de 9 000 euros avant même de prendre en compte les dépenses courantes. Cette lecture par échéance permet d’agir avant l’urgence.
Différencier les flux certains et les flux espérés
Un encaissement client prévu le 30 du mois ne doit pas être traité de la même manière qu’un paiement déjà reçu. Pour chaque rentrée, attribuez un niveau de fiabilité fondé sur l’historique de règlement du client. Une facture habituellement payée à 45 jours ne doit pas être positionnée à 30 jours uniquement parce que cette date figure sur le devis.
Cette méthode rend les prévisions plus prudentes sans les rendre inutiles. Elle met aussi en évidence les clients ou les contrats qui consomment trop de trésorerie pendant leur phase de production. Le responsable peut alors négocier un acompte, fractionner la facturation ou modifier les conditions de paiement sur les nouvelles commandes.
Accélérer les encaissements sans dégrader la relation client
Le besoin en fonds de roulement augmente lorsque l’entreprise finance longtemps ses clients avant d’être payée. La réduction de ce délai produit souvent davantage d’effet qu’une baisse marginale d’une dépense administrative. Le suivi doit commencer dès l’émission de la facture, et non au premier retard.
Une procédure efficace prévoit une facture envoyée le jour de la livraison ou de la validation de l’étape contractuelle, un contrôle rapide de sa réception, puis des relances planifiées. Une relance avant l’échéance peut prendre la forme d’un message de vérification très simple. Après l’échéance, l’échange doit rappeler le montant, la date prévue et le moyen de paiement attendu.
Dans une entreprise qui facture 80 000 euros par mois, réduire le délai moyen d’encaissement de 50 à 42 jours libère environ 21 300 euros de trésorerie. Le calcul est direct : 80 000 euros divisés par 30 jours, puis multipliés par les huit jours gagnés. Ce montant n’est pas un bénéfice supplémentaire, mais une ressource qui cesse d’être immobilisée chez les clients.
Utiliser les acomptes et la facturation par étapes
Les activités de conseil, de production sur mesure ou de travaux supportent souvent un coût avant la livraison finale. Un acompte de 30 % à 40 % peut financer une partie des achats et confirmer l’engagement du client. Pour une mission longue, une facturation mensuelle ou par jalon évite de concentrer tous les encaissements à la fin du projet.
La règle consiste à faire coïncider autant que possible les sorties liées à un dossier et les entrées générées par ce même dossier. Il faut naturellement adapter les modalités au contrat, au secteur et à la relation commerciale, mais cette organisation améliore rapidement la visibilité sur les flux.
Agir sur les dépenses avec une logique de calendrier
Réduire les charges sans distinction peut affaiblir la capacité de production. Une approche plus efficace consiste à classer les dépenses selon trois critères : leur date de paiement, leur caractère indispensable et leur contribution directe au chiffre d’affaires. Cette lecture révèle souvent des économies de calendrier avant de révéler des économies de montant.
Un abonnement annuel de 12 000 euros payé en janvier peut être négocié en quatre échéances trimestrielles si le fournisseur l’accepte. Le coût total ne baisse pas, mais la sortie immédiate est réduite de 9 000 euros. À l’inverse, une remise de 2 % obtenue en payant très tôt n’est intéressante que si elle ne crée pas une tension bancaire supérieure au gain.
Les contrats récurrents méritent une revue trimestrielle. Téléphonie, logiciels, assurances, maintenance et sous-traitance doivent être comparés à l’usage réel. Une licence inutilisée à 80 euros par mois représente 960 euros par an. Plusieurs petites lignes de ce type peuvent financer une dépense utile ou reconstituer un coussin de sécurité.
Négocier avec les fournisseurs au bon moment
Une négociation est plus constructive lorsque l’entreprise est à jour de ses paiements et dispose d’une vision claire de ses commandes. Il est possible de demander un échéancier, un paiement à 45 jours, une livraison fractionnée ou une commande groupée. La discussion doit s’appuyer sur des volumes et un calendrier précis plutôt que sur une demande urgente et générale.
Les fournisseurs stratégiques apprécient également la prévisibilité. Communiquer un calendrier fiable peut permettre d’obtenir de meilleures conditions sans remettre en cause la qualité de la relation. Le dirigeant conserve ainsi ses partenaires tout en adaptant le rythme des sorties au cycle réel de l’activité.
Fixer un niveau de trésorerie de sécurité
Il n’existe pas de montant universel à conserver sur le compte bancaire. Le besoin dépend de la régularité des ventes, de la saisonnalité, de la masse salariale, du délai d’encaissement et de la facilité d’accès au financement. Une entreprise de services avec des contrats récurrents n’a pas le même profil qu’une société qui achète plusieurs mois de stock à l’avance.
Une méthode pratique consiste à additionner les décaissements incompressibles d’une période définie, puis à ajouter une marge liée à la volatilité de l’activité. Si les charges fixes atteignent 35 000 euros par mois et que le cycle commercial connaît de fortes variations, un objectif de trésorerie correspondant à deux ou trois mois de charges peut constituer une base de travail. Ce montant doit être ajusté avec le comptable ou le conseiller financier selon la situation réelle.
Ce coussin n’a pas vocation à dormir sans objectif. Il protège l’exploitation, permet de saisir une occasion commerciale et donne le temps de prendre une décision réfléchie. Une fois le seuil atteint, l’excédent peut être affecté à un remboursement anticipé, à un investissement productif ou à une stratégie patrimoniale distincte, selon les priorités du moment.
Organiser les investissements sans assécher l’activité
Un investissement devient soutenable lorsqu’il est financé par une trésorerie qui reste excédentaire après paiement des charges et maintien du niveau de sécurité. Avant de signer, il faut intégrer le coût total du projet, son calendrier de décaissement, les recettes attendues et les dépenses de fonctionnement qu’il entraînera.
Un équipement annoncé à 24 000 euros peut nécessiter 3 000 euros d’installation, 1 200 euros de formation et 600 euros de maintenance annuelle. Le montant à prendre en compte n’est donc pas celui de la facture principale. Une simulation sur douze à vingt-quatre mois permet de vérifier si l’investissement améliore réellement la capacité de production ou s’il crée une charge supplémentaire difficile à absorber.
Pour les projets immobiliers, la même rigueur s’applique avec une séparation stricte entre les fonds de l’entreprise, l’épargne personnelle et le financement dédié. Cette séparation facilite le suivi, clarifie les risques budgétaires et évite de financer un placement de long terme avec la trésorerie nécessaire aux opérations courantes.
Comparer le rendement attendu avec le coût de l’argent
Un placement ou un investissement ne doit pas être évalué uniquement sur son rendement théorique. Il faut intégrer les frais, la fiscalité, le coût du financement, la durée d’immobilisation et le temps de gestion. Pour un projet immobilier à l’étranger, l’étude peut également porter sur le marché local, la demande locative, la gestion à distance et la réglementation applicable, sans mélanger ces éléments avec les prévisions de trésorerie de l’activité.
Cette comparaison aide à hiérarchiser les projets. Un investissement productif qui réduit un coût récurrent ou accélère les ventes peut être prioritaire. Un placement patrimonial peut trouver sa place lorsque la réserve d’exploitation est constituée et que le budget mobilisé ne compromet pas les échéances à venir.
Les erreurs qui rendent les prévisions inutiles
La première erreur consiste à confondre bénéfice et liquidités. Une facture comptabilisée augmente le chiffre d’affaires, mais elle ne paie ni les salaires ni les fournisseurs tant qu’elle n’est pas encaissée. La deuxième consiste à oublier les paiements trimestriels ou annuels, comme la TVA, les cotisations, les assurances et certains abonnements.
La troisième erreur est de mettre à jour le prévisionnel uniquement lorsque le compte bancaire devient préoccupant. Un tableau utile évolue chaque semaine, même lorsque la situation est confortable. Il doit expliquer les écarts entre le scénario prévu et la réalité, afin d’améliorer progressivement la qualité des décisions.
Enfin, conserver une réserve sans règle d’utilisation peut donner une illusion de sécurité. Définir un seuil minimal, un responsable du suivi et un rythme de revue transforme la trésorerie en outil de pilotage. Le dirigeant sait alors quelle somme peut être investie, quelle somme doit rester disponible et quelles actions sont prioritaires.
Mettre en place une routine de pilotage dès cette semaine
Une routine efficace peut tenir en trois rendez-vous courts. Le lundi, les encaissements attendus et les paiements de la semaine sont vérifiés. En milieu de mois, les retards clients et les dépenses nouvelles sont intégrés. À la fin du mois, les écarts entre prévision et réalité sont analysés, puis le prévisionnel est décalé d’une semaine.
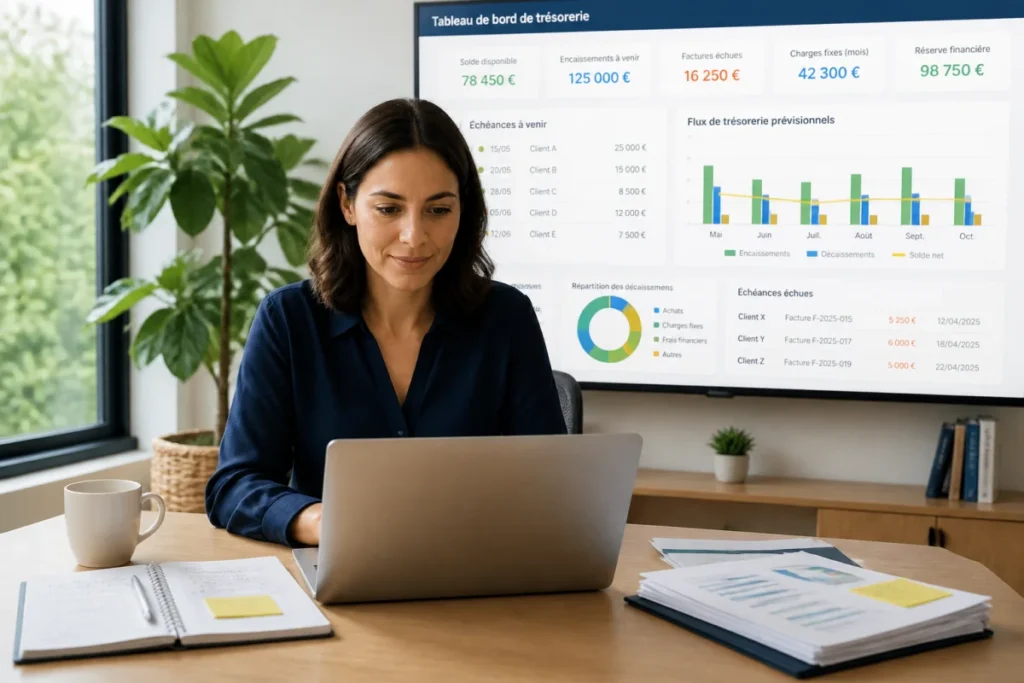
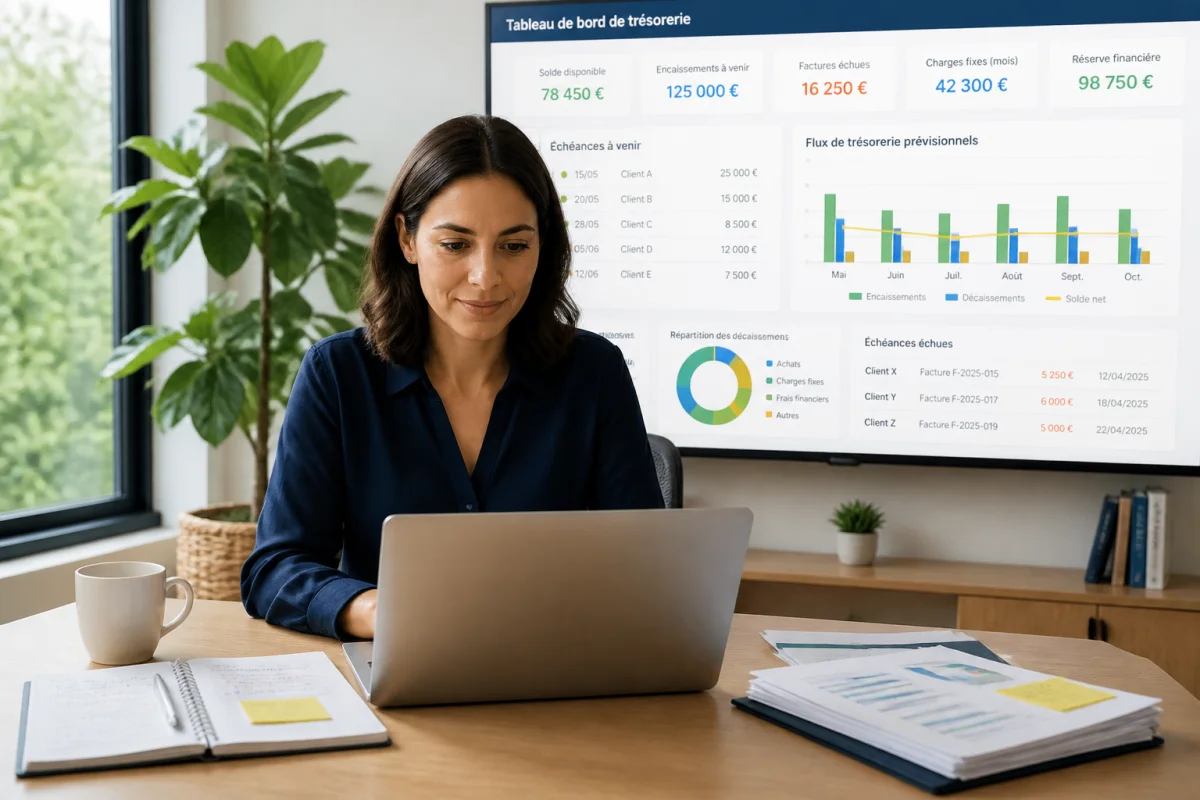
Le tableau de bord doit suivre quelques indicateurs cohérents : solde bancaire disponible, encaissements des trente prochains jours, factures échues, délai moyen de paiement, charges fixes mensuelles et niveau de réserve. La précision compte davantage que la sophistication. Un outil simple, réellement mis à jour, vaut mieux qu’un modèle complexe abandonné après quelques semaines.
Cette organisation permet de prendre les décisions dans le bon ordre. D’abord sécuriser les paiements essentiels, ensuite accélérer les encaissements, puis lisser les dépenses et enfin affecter les excédents. C’est cette séquence qui permet d’optimiser la trésorerie d’entreprise sans freiner le développement.
Transformer la trésorerie en capacité de décision
Une trésorerie bien pilotée ne sert pas seulement à éviter les difficultés de paiement. Elle donne une vision claire de ce que l’entreprise peut financer, du moment où elle peut le faire et du niveau de liquidité à préserver après chaque décision. Ce cadre rend les investissements plus sereins, qu’ils concernent l’outil de travail, le recrutement ou la constitution progressive d’un patrimoine.
La méthode la plus rentable commence donc par des actions très concrètes : prévoir les flux sur treize semaines, fiabiliser les dates d’encaissement, négocier le calendrier des sorties et fixer une réserve minimale. Une fois ces bases installées, chaque projet peut être évalué sur son coût complet et sur son impact réel sur l’activité. La trésorerie cesse alors d’être un sujet traité dans l’urgence et devient un levier durable de croissance et d’arbitrage.